Quanto de seguro de vida a família precisa: a conta, passo a passo
Quem escolhe o valor é você, com uma conta: o gasto da casa vezes os anos, mais as dívidas, menos o que já está guardado. Com um exemplo inteiro.
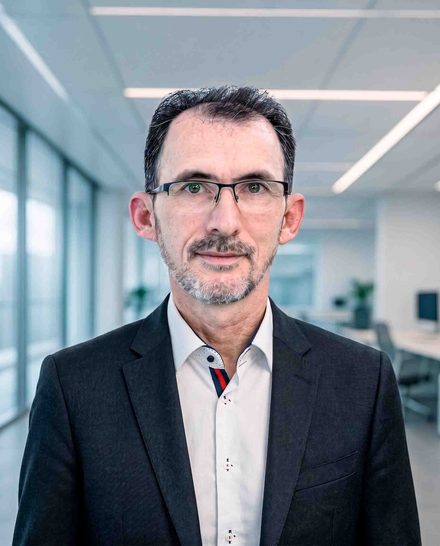
Carlito de SouzaCorretor de seguros desde 1997
Neste artigo 8 partes
A Juliana tem 38 anos e dois filhos, de 8 e 11 anos. As contas da casa saem do salário dela. Na hora de fazer o seguro de vida, o formulário pergunta o valor, e ela escreve R$ 200 mil, porque parece muito dinheiro. Parece. Daqui a pouco a gente faz a conta dela, linha por linha, e o número é outro.
A família é inventada. A conta é a mesma que a calculadora do nosso site faz1, e serve para a sua: se alguém depende da sua renda para fechar o mês, ela é para você.
Quem escolhe o valor é você
Capital segurado é o valor que o seguro de vida paga; daqui em diante, "o valor do seguro". Beneficiário é quem recebe esse dinheiro: a pessoa que você indica.
A Lei do Contrato de Seguro, em vigor desde dezembro de 2025, diz que quem faz o seguro escolhe o valor livremente2. A SUSEP, o órgão do governo que fiscaliza os seguros, vai na mesma linha: o valor da vida é inestimável, e o seguro pode ter qualquer valor3.
Na internet circulam regras de bolso, do tipo "tantas vezes a renda do ano". Não encontrei nenhuma em lei, norma ou página oficial. Regra de bolso não conhece a sua casa.
A conta, em cinco passos
- O gasto da casa por mês. Mercado, contas, escola, aluguel, plano de saúde: a rotina do mês. Se o financiamento da casa vai entrar quitado no passo 3, tire a prestação daqui. Senão, ela entra duas vezes.
- Por quantos anos esse dinheiro precisa durar. Muita gente usa o tempo até o filho mais novo se formar1. Outros, até ele fazer 18. A escolha é sua; o que muda é o tamanho da conta.
- As dívidas que ficariam. O saldo de hoje do financiamento da casa, do carro, do cartão. Se o financiamento tem um seguro próprio que quita o saldo, o que ele já paga não entra.
- Os compromissos do fim e do futuro. O enterro, a papelada do inventário dos outros bens e a faculdade que você quer deixar paga. A calculadora não tem campo próprio para eles: some no campo das dívidas.
- O que já existe, para descontar. Poupança, investimentos e outro seguro de vida, inclusive o da empresa, pelo valor escrito no certificado (o papel que a seguradora manda a quem entra no seguro do grupo3) ou informado pelo RH. A casa onde a família mora não entra no desconto: ela não paga o mercado.
A conta fica assim: gasto do mês × 12 × anos, mais dívidas e compromissos, menos o que já existe. Se der negativo, o resultado é zero1. O número que sai é o valor que faltaria à família. Não é o preço do seguro.
A conta da Juliana
| o que entra | de onde vem | valor |
|---|---|---|
| gasto da casa, sem a prestação | R$ 5.000 × 12 meses × 10 anos | R$ 600.000 |
| saldo do financiamento e do carro | o que falta pagar hoje | R$ 180.000 |
| enterro e inventário | estimativa da família | R$ 20.000 |
| faculdade dos dois filhos | estimativa da família | R$ 100.000 |
| poupança e investimentos | o que está guardado | − R$ 50.000 |
| seguro de vida da empresa | o valor do certificado | − R$ 100.000 |
| valor que faltaria | R$ 750.000 |
Os 10 anos são o tempo até o filho mais novo fazer 18. Na calculadora: R$ 5.000 no gasto do mês, 10 anos, R$ 300.000 nas dívidas (saldo, fim e faculdade juntos) e R$ 150.000 no que já está guardado. Resultado: R$ 750.000. Faça a sua conta na calculadora.
Os R$ 200 mil do chute pagariam o gasto da casa por 3 anos e 4 meses, sem quitar nenhuma dívida. Os números do exemplo são inventados e redondos, para a conta ficar à vista.
Três armadilhas comuns
Contar só o saldo do financiamento. É a dívida mais visível, e muita gente para nela. A casa quitada é um alívio, mas não paga a luz, a escola e o mercado dos próximos anos. Na conta da Juliana, as dívidas somam R$ 180 mil; o gasto da casa no período, R$ 600 mil.
Esquecer a inflação. A calculadora faz a conta em dinheiro de hoje, sem inflação e sem rendimento1. O valor do seguro, por sua vez, fica parado, a não ser que o contrato o corrija. Nos 12 meses até setembro de 2026, a inflação oficial foi de 4,58%4. Se o valor ficasse parado e esse ritmo durasse dez anos, os R$ 750 mil da Juliana comprariam o que hoje se compra com cerca de R$ 480 mil. Pergunte se o seu contrato corrige o valor todo ano pela inflação, e por qual índice.
Achar que o seguro da empresa basta. Ele conta, e entra no desconto pelo valor escrito. Mas ele existe porque você faz parte do grupo: pela lei, quem contrata é a empresa, em favor de um grupo de pessoas ligadas a ela2. O que acontece com ele quando você sai está no contrato do grupo: pergunte ao RH. Mudou de emprego, refaça a conta.
Quando refazer a conta
- Casou ou passou a morar junto.
- Nasceu um filho.
- Comprou casa ou carro financiado.
- A renda subiu ou caiu.
- Trocou de emprego, e com ele o seguro da empresa.
- Um filho se formou, ou uma dívida acabou.
O último item pode diminuir o valor, e tudo bem. Com o tempo, o que você guarda cresce e as dívidas encolhem. A reserva protege o futuro; o seguro protege o presente. Quando a reserva der conta sozinha, o seguro pode ficar menor.
Se a conta cresceu, há dois caminhos: aumentar o valor do seguro que você já tem ou fazer mais um. A lei permite ter mais de um seguro de vida, na mesma seguradora ou em outra2. Nos dois casos, a seguradora precisa aceitar.
Nessa hora aparece a carência: o prazo do começo do contrato em que a seguradora ainda não paga. A lei permite carência no seguro para morte e no seguro para invalidez causada por doença (quando uma doença deixa a pessoa inválida para sempre). Ela não pode passar da metade do prazo do contrato. E não pode ser marcada de novo na renovação, nem quando um contrato substitui outro que já existia, mesmo em outra seguradora2. Se for trocar de seguro, cancele o antigo só depois que o novo estiver aceito e valendo.
O que este artigo não consegue dizer (em 15/10/2026)
- Quanto custa um seguro com esse valor. O preço sai numa cotação, com os seus dados.
- Quanto custam o enterro e o inventário. Não encontrei número oficial; os do exemplo são inventados.
- Se o valor que você acrescenta num aumento pode ter carência própria. A lei fala de renovação e de substituição, e não encontrei regra para o acréscimo. A resposta de cada caso está no contrato.
Perguntas que o leitor faz
E se nós dois trabalhamos? Cada um faz a sua conta. No gasto do mês, entra a parte da casa que a sua renda paga. Se os dois puserem o gasto inteiro, a casa fica contada duas vezes. É a mesma fórmula, aplicada a duas rendas.
Quem recebe o dinheiro? O beneficiário, a pessoa que você indica, e a indicação é livre. Sem indicação, metade vai para o marido ou a mulher, se houver, e o resto para os outros herdeiros. O valor pago por morte não entra na herança. Fonte: Lei 15.040/2024, arts. 113, 115 e 116.
A família paga imposto de renda sobre esse valor? Não. A lei tira do imposto de renda o valor do seguro pago por morte5. Fonte: Lei 7.713/1988, art. 6º, XIII.
O seguro de vida só paga se eu morrer? Não, se você incluir os pagamentos em vida: quando vem o diagnóstico de uma doença grave, quando um acidente deixa uma sequela para sempre, quando uma doença deixa você inválido, ou por dia que fica sem poder trabalhar durante um tratamento3. Esta conta é a da família; a da sua renda parada é outra, e a gente faz junto. Fonte: SUSEP.
Em 30 segundos
- Quem escolhe o valor é você. A conta é: gasto da casa por mês × 12 × anos, mais dívidas e compromissos, menos o que já existe guardado.
- Não pare no saldo do financiamento, lembre da inflação e conte o seguro da empresa sabendo que ele depende do emprego.
- Refaça a conta quando a vida mudar: casamento, filho, financiamento, renda, emprego.
Quer fazer a conta comigo? Me mande os quatro números da calculadora e a gente fecha o valor olhando o conjunto. Se você já tem seguro de vida, a gente lê junto o seu contrato e mostra quanto ele paga, a quem e em que casos: é o Espelho da Apólice. (47) 99192-6000.
— Carlito de Souza, corretor de seguros desde 1997
De onde veio cada informação5 fontes
- Clube Investvida: calculadora de vida, com a conta e a fórmula à vistaclubeinvestvida.com.br · consultado em 15/10/2026
- Lei 15.040/2024, a Lei do Contrato de Seguro (Planalto): arts. 30, 31, 112, 113, 115, 116 e 118planalto.gov.br · consultado em 15/10/2026
- SUSEP, o órgão do governo que fiscaliza os seguros: Seguro de Vida e Acidentes Pessoaisgov.br · consultado em 15/10/2026
- Banco Central do Brasil, série 13522: IPCA, a inflação oficial medida pelo IBGE, acumulada em 12 meses (4,58% até setembro de 2026)api.bcb.gov.br · consultado em 15/10/2026
- Lei 7.713/1988, art. 6º, XIII (Planalto): o valor do seguro pago por morte não paga imposto de rendaplanalto.gov.br · consultado em 15/10/2026
Publicado em . Este texto orienta e não substitui a leitura do seu contrato: o que vale, no seu caso, é o que está escrito nele.